Papo de Especialista
Atrasou uma parcela e o Banco está cobrando a dívida inteira?
O vencimento antecipado pode transformar uma parcela não paga em uma cobrança de todo o saldo do financiamento
Publicado em 30/09/2026 às 15:40
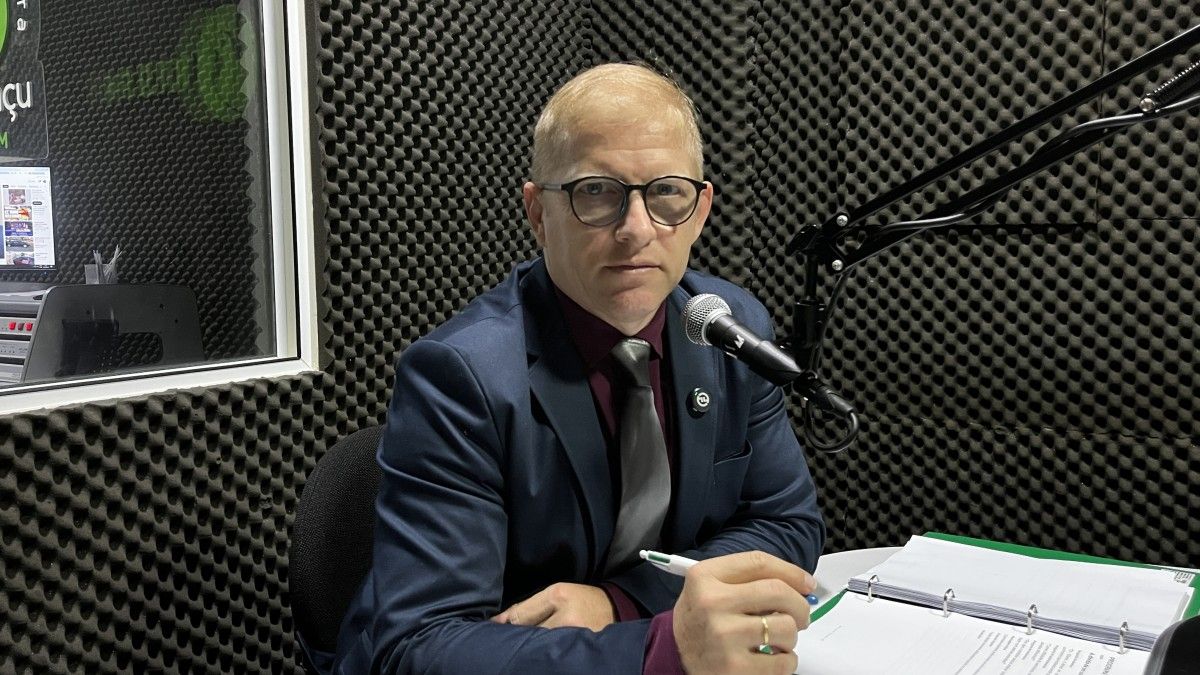
(Foto: Assessoria )
Imagine um financiamento contratado para pagamento em cinco ou dez anos. Durante algum tempo, as parcelas são pagas normalmente, até que vem uma safra ruim, uma queda de receita ou alguma outra dificuldade financeira e uma parcela vence sem que o produtor consiga pagar. Pouco tempo depois, chega uma notificação do banco informando que todo o restante da dívida venceu de uma só vez. A primeira reação normalmente é de espanto: “Como uma parcela que eu não consegui pagar transformou-se na cobrança de toda a dívida?” Isso pode acontecer por causa de uma disposição muito comum nos contratos bancários: a cláusula de vencimento antecipado.
O problema pode ser muito maior do que a parcela atrasada.
Quando existe cláusula de vencimento antecipado, o inadimplemento de uma obrigação pode permitir que o credor considere vencido o saldo restante do contrato. Na prática, aquela programação que previa pagamentos durante vários anos pode ser interrompida e o que venceria no futuro é trazido para o presente. Assim, uma dificuldade que parecia estar concentrada em uma parcela passa a envolver todo o saldo da operação.
Por isso, quando existe uma dificuldade de pagamento, não se deve olhar apenas para o valor da parcela que venceu. É preciso compreender o que o contrato estabelece como consequência do inadimplemento. Às vezes, o maior problema não é a parcela que venceu. É tudo aquilo que o contrato pode fazer vencer junto.
Mas a cobrança do saldo inteiro não encerra a discussão.
Receber uma notificação de vencimento antecipado não significa que todas as possibilidades terminaram. Na realidade, pode ser justamente o momento em que uma análise mais ampla da operação se torna necessária. Primeiro, é preciso verificar se o próprio vencimento antecipado ocorreu de acordo com o contrato e com a legislação aplicável. Depois, é necessário conferir como o banco chegou ao valor que está cobrando: quais taxas foram aplicadas, quais encargos foram acrescentados, se os pagamentos anteriores foram corretamente considerados e se o saldo foi calculado conforme aquilo que efetivamente estava contratado.
A apuração do saldo pode exigir tanto uma análise jurídica do contrato, para verificar as bases da cobrança, quanto uma perícia contábil, para conferir os números apresentados. Afinal, quando uma operação já possui alguns anos, existe toda uma história financeira anterior ao inadimplemento. Parcelas foram pagas, juros e encargos foram cobrados, eventuais renegociações podem ter ocorrido e garantias podem ter sido modificadas.
Por isso, olhar somente para a parcela que deixou de ser paga pode esconder uma parte relevante do problema. Em determinadas situações, a revisão desse histórico pode revelar valores anteriormente cobrados ou pagos que também precisam ser considerados na apuração da dívida. Dependendo das circunstâncias concretas e da natureza das irregularidades identificadas, isso pode repercutir inclusive na própria caracterização da mora e, consequentemente, nas medidas decorrentes do inadimplemento.
Recebeu a notificação? O tempo passa a ser importante.
O vencimento antecipado normalmente não é o último ato da cobrança, mas o começo. Depois dele podem surgir medidas extrajudiciais e judiciais, execução, tentativa de bloqueio de valores, penhora de bens e, dependendo das garantias existentes, consolidação da propriedade fiduciária, leilão e outras medidas destinadas à transferência do patrimônio dado em garantia.
Por isso, uma notificação de vencimento antecipado não deve ser guardada na gaveta. Quanto antes a situação for compreendida, maior tende a ser o espaço para buscar alternativas antes que novos custos e consequências sejam incorporados ao problema.
E existe um erro especialmente perigoso: renegociar por desespero.
Esse cenário é bastante comum. O produtor recebe uma cobrança que não consegue pagar, fica preocupado com o patrimônio, procura imediatamente o banco e pergunta: “O que eu preciso assinar para resolver isso?” Mas é justamente nesse momento que a cautela passa a ser indispensável. Diante do vencimento antecipado, uma renegociação precipitada pode alterar condições da operação e ampliar garantias justamente quando o produtor já está em situação de fragilidade.
Antes de assinar qualquer coisa, é preciso reconstruir a história da dívida e verificar as possíveis irregularidades existentes, para não concordar novamente com valores que podem ser indevidos. Para isso, documentos como o contrato original, aditivos e renegociações, comprovantes das parcelas já pagas, extratos bancários, a notificação recebida, documentos das garantias e até as comunicações mantidas com o gerente ou com a instituição financeira podem ser importantes. Esse conjunto de informações ajuda a compreender não apenas quanto o banco está cobrando, mas como aquela dívida chegou até ali.
No crédito rural, ainda existe uma pergunta adicional. Por que aquela parcela deixou de ser paga?
Essa pergunta pode mudar a análise. Se o inadimplemento decorreu, por exemplo, de uma efetiva frustração de safra, a discussão não deveria necessariamente começar e terminar no vencimento antecipado, pois podem estar presentes requisitos para mecanismos próprios de reorganização da dívida rural, como o alongamento.
Por isso, antes de discutir apenas a consequência do atraso, é preciso investigar também a sua causa. Documentos e elementos que demonstrem aquilo que aconteceu na atividade produtiva podem ser importantes nessa análise. A primeira providência não é assumir uma nova dívida. É ganhar clareza sobre a dívida que já existe.
E qual é o próximo passo?
Diante de uma cobrança de vencimento antecipado, o próximo passo é buscar a orientação de um advogado especializado em Direito Bancário, antes de realizar uma nova renegociação ou assinar outro acordo. Esse profissional poderá analisar a operação como um todo, identificar eventuais irregularidades e avaliar quais alternativas jurídicas e negociais podem ser utilizadas no caso concreto.
Vencimento antecipado exige reação rápida. Mas decisão rápida não é decisão precipitada. Quando o banco cobra de uma só vez aquilo que estava previsto para ser pago ao longo de vários anos, a pergunta não deve ser apenas “Como vou conseguir pagar tudo isso agora?”, mas também “Quais são os meus direitos e quais caminhos ainda existem?”
Porque receber uma cobrança do saldo inteiro não significa que todas as possibilidades acabaram. Significa que chegou o momento de compreender a dívida por inteiro antes de decidir o que fazer com ela.
Dr. Gilson Orth
Advogado Especialista em Direito Bancário do Agronegócio.
Fonte: Assessoria
Notícias relacionadas

Caroço na região íntima nem sempre é hemorroida, alertam especialistas
01/10/2026 às 10:55
O que existe por trás daquela irritação que parece não ter explicação?
01/10/2026 às 10:20
Implante e dente no mesmo dia: quando isso é possível?
30/09/2026 às 15:28
Quando a vontade de fazer xixi aparece, você precisa correr para o banheiro?
29/09/2026 às 14:01

Sem acessibilidade, inclusão fica só no discurso
29/09/2026 às 10:53
Gestação com mais cuidado: a importância da fisioterapia
23/09/2026 às 12:55